Gold bringt keine Zinsen. Egal ob Erbschmuck in der Schublade oder Barren im Schließfach, der Ertrag entsteht allein über Kursveränderungen. Wer dagegen feste berechenbare Erträge haben will, verkauft sein Gold und legt den Erlös als Festgeld an. Damit dabei nichts verloren geht, muss man auf drei Dinge achten: den realen Goldwert, die steuerliche Haltefrist und die Bank.
Schritt eins: Den tatsächlichen Wert ermitteln
Entscheidend ist nicht das Gesamtgewicht, sondern der Anteil an reinem Gold. Schmuck trägt in Deutschland meist eine Punze, die den Feingehalt in Tausendsteln angibt, also 333, 585, 750 oder 999. Die Kennzeichnung regelt das Gesetz über den Feingehalt der Gold- und Silberwaren. Eine 20 Gramm schwere Kette mit Stempel 585 enthält demnach 11,7 Gramm Feingold. Nur dieser Anteil wird zum Tageskurs vergütet, abzüglich der Marge des Händlers.
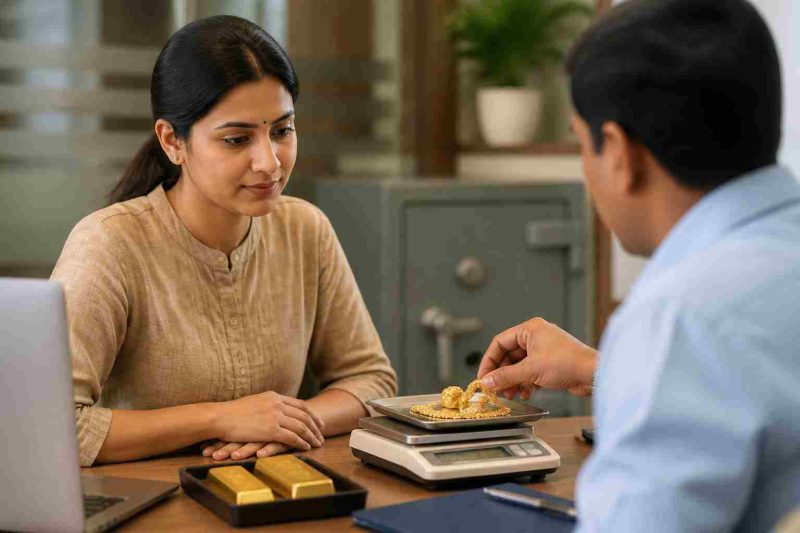
Seriöse Ankäufer prüfen das Material vor den Augen des Kunden, etwa per Röntgenfluoreszenzanalyse, Strichprobe oder Dichtemessung. Wer Angebote vergleicht, sollte auf eine Abrechnung achten, die Feingewicht und Grammpreis getrennt ausweist. Bei Ankaufstellen, die mit Gold verkaufen in Dresden zu Top-Preisen werben, lohnt derselbe Blick wie überall: Wird der aktuelle Kurs offengelegt, ist die Prüfung nachvollziehbar, und wie hoch ist der Abschlag?
Bei Barzahlungen ab 2.000 Euro müssen Edelmetallhändler die Identität des Verkäufers feststellen, so verlangt es das Geldwäschegesetz. Ein gültiger Ausweis gehört also zum Termin. Eine Überweisung aufs eigene Konto vereinfacht den nächsten Schritt ohnehin.
Steuern: Die Haltefrist entscheidet
Physisches Gold gilt steuerlich als privates Wirtschaftsgut. Nach § 23 EStG ist der Gewinn aus einem Verkauf steuerfrei, wenn zwischen Kauf und Verkauf mehr als ein Jahr liegt. Wer früher verkauft, versteuert den Gewinn mit dem persönlichen Steuersatz.
Seit 2024 gilt dafür eine Freigrenze von 1.000 Euro pro Jahr. Eine Freigrenze ist kein Freibetrag. Liegt der Gewinn bei 1.001 Euro, ist der gesamte Betrag steuerpflichtig. Bei geerbtem Gold zählt das Anschaffungsdatum des Erblassers, weshalb alte Kaufbelege aufbewahrt werden sollten.
Den Erlös als Festgeld anlegen
Zinsen aus Festgeld unterliegen der Abgeltungsteuer von 25 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Steuerfrei bleiben Kapitalerträge bis zum Sparerpauschbetrag von 1.000 Euro, bei zusammen veranlagten Paaren 2.000 Euro. Ein Freistellungsauftrag bei der Bank verhindert, dass Steuern unnötig einbehalten werden.
Für die Sicherheit ist die gesetzliche Einlagensicherung maßgeblich. Sie schützt Guthaben bis 100.000 Euro je Kunde und Bank, festgelegt im Einlagensicherungsgesetz und EU-weit harmonisiert. Bei Banken mit Sitz im Ausland greift das Sicherungssystem des jeweiligen Landes. Dessen Bonität sollte man kennen.
Festgeld lässt sich in der Regel nicht vorzeitig kündigen. Es empfiehlt sich deshalb, nicht den gesamten Erlös für Jahre zu binden. Eine bewährte Methode ist die Zinstreppe: Der Betrag wird auf mehrere Laufzeiten verteilt, zum Beispiel ein, zwei und drei Jahre. So wird regelmäßig ein Teil frei, und neue Zinssätze lassen sich mitnehmen.
Teilverkauf als Mittelweg
Gold und Festgeld schließen sich nicht aus. Ein Teil des Edelmetalls kann als Reserve bleiben, während der Rest Zinsen erwirtschaftet. Kleine Stückelungen erleichtern das. Wer später zurückkaufen möchte: Anlagegold ist nach § 25c UStG von der Umsatzsteuer befreit, bei Schmuck fällt sie dagegen an.
Vor dem Verkauf lohnt eine kurze Checkliste:
- Feingehalt und Gewicht jedes Stücks notieren
- Kaufdatum prüfen und die Jahresfrist beachten
- Mindestens zwei Ankaufsangebote einholen
- Festgeldangebote nach Zins, Laufzeit und Einlagensicherung vergleichen
- Freistellungsauftrag einrichten, bevor die ersten Zinsen fließen
Wer diese Punkte abarbeitet, verwandelt totes Kapital in einen planbaren Ertrag, ohne beim Verkauf oder bei der Steuer Geld zu verschenken.